Vous envisagez d’investir dans l’immobilier et de maximiser votre investissement ? En effet, la location meublée séduit de nombreux propriétaires bailleurs. Elle permet de louer un logement prêt à vivre, avec le mobilier nécessaire au quotidien. Pour le locataire, c’est une solution pratique lorsqu’il recherche un appartement pour quelques mois ou plusieurs années.
Pour le propriétaire, elle peut aussi représenter une stratégie intéressante pour développer ses revenus locatifs. Mais comment fonctionne réellement la location meublée ? Quelles sont les charges liées à la location meublée ? Et surtout, quelle fiscalité faut-il anticiper ? De la rédaction du contrat de location au choix du régime fiscal, plusieurs règles doivent être respectées. Location meublée : voici l’essentiel à savoir sur le fonctionnement, les charges et la fiscalité avant de louer un appartement meublé ou une maison meublée.
Ce qu’il faut retenir
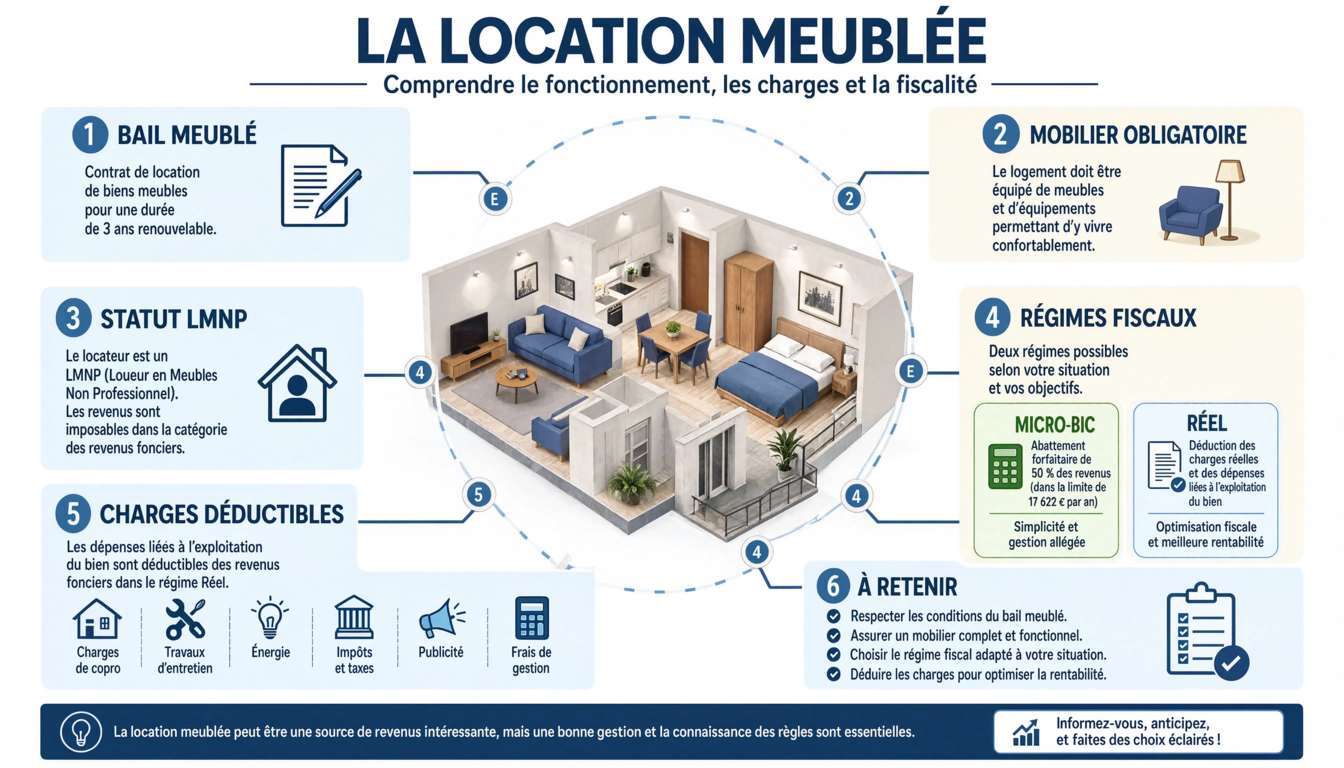
- La location meublée consiste à louer un logement équipé du mobilier nécessaire à la vie quotidienne, avec un bail qui précise notamment le loyer, les charges, la durée de location et les obligations du propriétaire et du locataire.
- Les principales charges liées à la location meublée comprennent la taxe foncière, les charges de copropriété, les frais d’entretien et de réparation, les assurances, les intérêts d’emprunt et certains frais de gestion.
- Sur le plan fiscal, les revenus d’une location meublée relèvent des BIC et le propriétaire choisit notamment entre le régime micro-BIC, fondé sur un abattement forfaitaire, et le régime réel, qui permet de déduire certaines charges et de comptabiliser l’amortissement du logement et du mobilier selon les règles applicables.
Qu’est-ce qu’une location meublée ?
Par définition, la location meublée désigne la mise à disposition d’un logement entièrement équipé pour permettre au locataire d’y vivre normalement dès son arrivée. Le logement peut être un studio, un appartement ou une maison.
Dans le cadre d’une location meublée, le mobilier obligatoire à installer est défini par la réglementation. Le propriétaire bailleur doit notamment prévoir une literie, des équipements de cuisson, un réfrigérateur, de la vaisselle, des ustensiles de cuisine, une table, des sièges, des luminaires et le matériel nécessaire à l’entretien courant.
Cette obligation permet de distinguer clairement le logement meublé du logement loué vide. Le locataire n’a donc pas à acheter les équipements essentiels pour commencer à vivre dans les lieux. Il peut simplement apporter ses effets personnels.
Ainsi, la location meublée peut convenir à un étudiant, à un salarié en mobilité ou à une personne qui s’installe temporairement dans une nouvelle ville. Mieux, la location meublée répond davantage aux besoins des familles ou des personnes qui recherchent davantage d’espace.
Comment fonctionne une location meublée ?
Le fonctionnement de la location meublée est assez simple. En pratique, le propriétaire bailleur met son logement meublé à disposition du locataire en échange d’un loyer. Les deux parties signent un bail d’habitation qui précise leurs droits et obligations. Le contrat doit notamment mentionner le montant du loyer, les charges locatives, la durée de la location et les conditions de révision éventuelle du loyer.
Lors de l’entrée et de la sortie du locataire de la location meublée, un état des lieux est réalisé. Le rapport de cette investigation permet de comparer l’état du bien au début et à la fin du bail. Le propriétaire doit par ailleurs remettre les diagnostics immobiliers exigés par la réglementation. Le locataire doit, de son côté, souscrire une assurance habitation qui couvre les risques locatifs.
La location meublée peut être directement réalisée entre deux particuliers. De même, il est possible de passer par une agence immobilière pour effectuer une location meublée.
En ce qui concerne le contrat de bail de la location meublée, il est plus flexible que celui de la location nue. En règle générale, il est conclu pour une durée d’un an, renouvelable tacitement, lorsque la location est destinée à une résidence secondaire. Par contre pour un étudiant, un contrat de bail de neuf mois peut être conclu. Cependant, il existe également le bail mobilité, conçu pour certaines situations temporaires. Sa durée est généralement comprise entre un et dix mois et il répond à des conditions précises.
Cette brièveté de la durée du contrat offre une meilleure réactivité en cas d’impayés ou de besoin de récupérer le bien pour un usage personnel. Ce qui constitue un avantage majeur pour sécuriser l’investissement locatif sur le long terme.
Par ailleurs, il faut noter que toutes les locations meublées ne fonctionnent pas suivant les mêmes règles. Par exemple, la location meublée longue durée concerne généralement un logement occupé comme résidence principale. Elle offre au propriétaire une certaine stabilité, puisque le locataire peut rester plusieurs années.
À l’inverse, la location meublée courte durée correspond notamment aux locations de passage et aux locations saisonnières. Ainsi, le logement peut être occupé quelques nuits ou quelques semaines. Cette formule peut sembler attractive grâce à un prix location meublée plus élevé à la nuit ou à la semaine. Mais elle implique souvent davantage de gestion, notamment les réservations, le ménage, l’accueil des voyageurs, l’entretien et les périodes de vacances.
De plus, les règles applicables aux locations saisonnières et aux meublés de tourisme ont évolué. Certaines communes imposent notamment des formalités ou des restrictions spécifiques. Le propriétaire doit donc vérifier les règles locales avant de transformer une résidence secondaire en location meublée saisonnière.
Quelles sont les charges à prévoir pour la location meublée ?
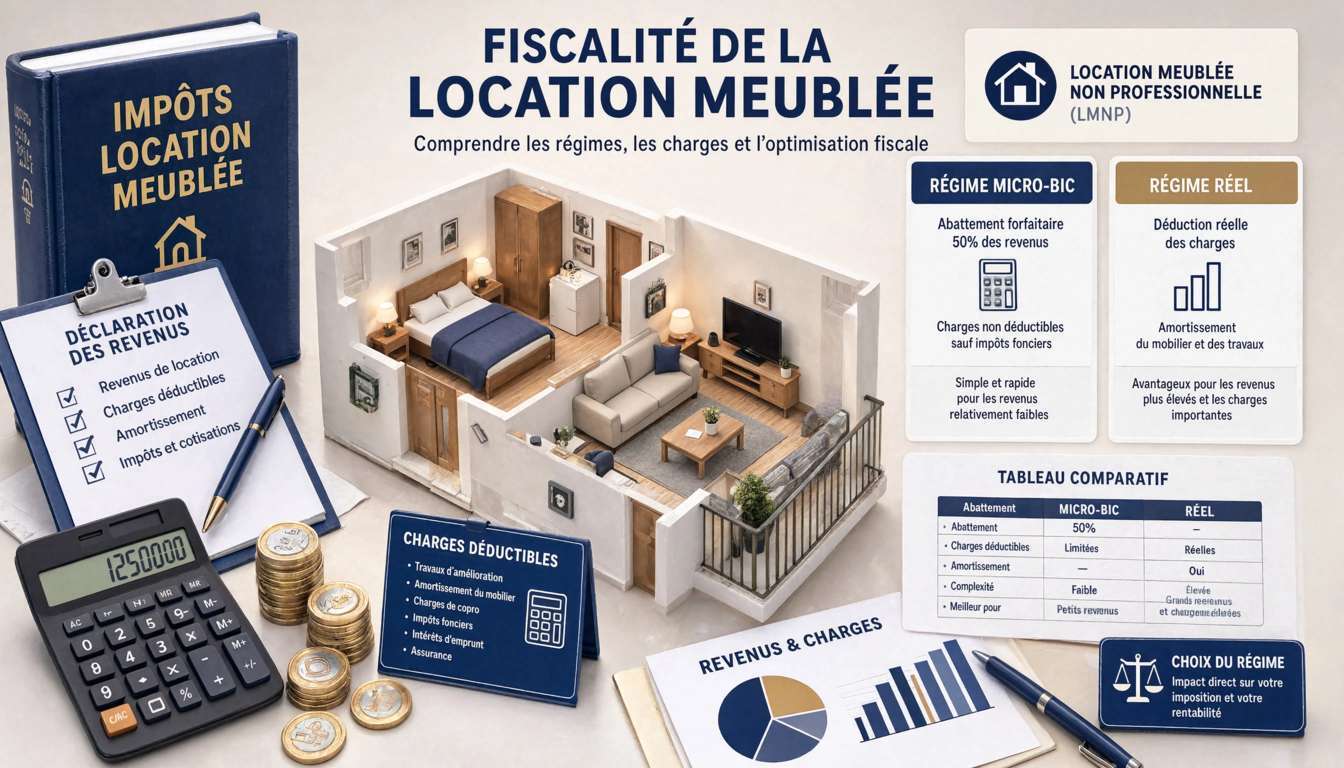
La gestion d’une location meublée implique de suivre avec rigueur les coûts associés. Une bonne maîtrise des charges est le levier principal pour augmenter le rendement locatif.
Dans le cadre de la location meublée, et particulièrement sous le régime réel, il existe plusieurs charges déductibles. Concrètement, voici les principales charges que vous pouvez comptabiliser dans le cadre d’une location meublée :
- les frais d’entretien et de réparation liés à la remise en état du logement ou au remplacement d’équipements défectueux ;
- les charges de copropriété, incluant les frais de syndic et les dépenses courantes de l’immeuble ;
- les impôts locaux, notamment la taxe foncière, qui pèse lourdement sur la rentabilité ;
- les intérêts d’emprunt, dans le cadre d’un investissement réalisé à crédit ;
- les primes d’assurance, comme l’assurance propriétaire non occupant (PNO) ou la garantie loyers impayés.
Le propriétaire doit également penser aux dépenses moins visibles, comme une réparation imprévue, un remplacement de mobilier ou quelques semaines sans locataire, qui peuvent rapidement réduire la rentabilité. Pour cette raison, il est préférable de constituer une réserve financière avant de se lancer dans la location meublée.
Quelle fiscalité pour la location meublée ?
La fiscalité reste l’un des grands avantages, mais aussi l’un des aspects les plus techniques de la location meublée. Les revenus tirés de la location d’un logement meublé sont généralement imposés dans la catégorie des BIC, c’est-à-dire les bénéfices industriels et commerciaux. Ils ne sont donc pas déclarés de la même manière que les revenus d’une location nue.
Selon la situation, le propriétaire peut relever du statut de LMNP, loueur en meublé non professionnel, ou de LMP, loueur en meublé professionnel. Le choix du régime fiscal pour la location meublée peut avoir un impact important sur l’impôt finalement payé. Pour les propriétaires qui débutent, il est donc préférable de comparer les différents scénarios avant de choisir le mode de déclaration de revenus. Dans ce sens, on distingue le régime micro-BIC et le régime réel.
Le régime micro-BIC constitue généralement la solution la plus simple. Ici, le propriétaire déclare ses recettes locatives et bénéficie d’un abattement forfaitaire lorsque les conditions du régime sont remplies. Il n’a donc pas à calculer individuellement chaque dépense déductible.
Le régime réel, quant à lui, fonctionne différemment. Il permet, sous certaines conditions, de tenir compte des charges réellement supportées dans le cadre de l’activité. Cela peut notamment concerner :
- les intérêts d’emprunt ;
- certains frais de gestion ;
- les assurances ;
- les charges de copropriété ;
- les frais d’entretien et de réparation ;
- les frais de comptabilité ;
- certains impôts et taxes ;
- l’amortissement du mobilier et du logement selon les règles applicables.
Avec le régime fiscal réel, l’amortissement comptable permet de déprécier la valeur du bien et du mobilier sur plusieurs années. Par conséquent, vous créez des charges comptables fictives qui réduisent votre bénéfice imposable à zéro, voire créent un déficit reportable. Dans la majorité des cas, vous ne paierez aucun impôt sur vos revenus locatifs pendant plusieurs années. À l’inverse, lorsque les dépenses sont faibles et que le propriétaire recherche surtout la simplicité, le régime micro-BIC peut être plus pratique.
Notons donc qu’il n’existe pas de régime fiscal idéal pour tous les investisseurs en location meublée.
Conclusion
En résumé, le fonctionnement de la location meublée repose sur la mise à disposition d’un logement entièrement équipé. Pour les charges à anticiper pour la location meublée, on note la taxe foncière, les assurances, les frais d’entretien et les charges de copropriété. Côté fiscalité de la location meublée, les revenus locatifs relèvent des BIC et le propriétaire doit notamment choisir entre le régime micro-BIC et le régime réel, selon sa situation et ses dépenses.